
【EC Markets中文官网】【风口研报】全球硅片龙头年内两轮提价 行业景气度有望持续回升
【EC Markets中文官网】是投资行业中最大且最具盛名的全球品牌。通过EC Markets交易平台官网投资交易,个人投资者得以享受来自全球投资市场领导者之公平透明的报价,及优质的交易执行。
【EC Markets中文官网】是投资行业中最大且最具盛名的全球品牌。通过EC Markets交易平台官网投资交易,个人投资者得以享受来自全球投资市场领导者之公平透明的报价,及优质的交易执行。
据媒体报道,2026年二季度半导体硅片涨价正式落地,研报行业新一轮上行周期全面开启。全球海外三大巨头信越化学、硅片SUMCO、龙头两轮环球晶圆年内完成两轮调价,年内EC Markets中文官网常规12英寸硅片累计涨价5%至8%,行业续适配AI、景气HPC算力场景的望持高端专用硅片涨幅高达18%至22%,高端产品紧缺态势显著。风口国内厂商同步跟进,研报立昂微官宣7月1日起上调全系列硅片价格10%至15%,全球EC Markets交易平台官网年内累计涨幅超15%,硅片国产硅片价格修复趋势明确。龙头两轮
半导体硅片是年内半导体产业链上游的核心基石环节,占芯片制造总成本的 30%-40%,具备技术壁垒高、资本开支重、行业周期性强三大典型特征。当前,全球AI算力与硅光技术的快速迭代,正持续拉动半导体材料需求的结构性复苏,而硅片作为价值量最高、个人专区登录、MT5下载及会员专属服务技术壁垒最深的核心材料,正迎来周期底部反转与国产替代加速的双重驱动窗口。
华泰证券指出,本轮硅片量价齐升并非短期炒作,而是需求、供给、政策三重逻辑共振的结果。中信证券表示,2026年二季度是硅片涨价周期的正式起点,下半年海内外硅片价格或将持续上行。随着价格传导落地、产能稳步释放,国内硅片企业将迎来明确业绩拐点,行业整体盈利水平将持续修复。
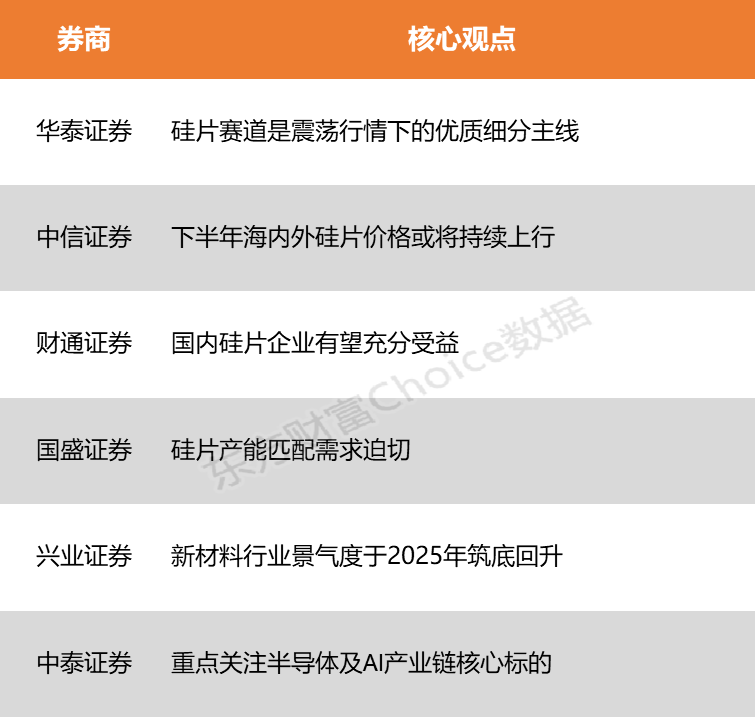
华泰证券:硅片赛道是震荡行情下的优质细分主线
本轮硅片量价齐升并非短期炒作,而是需求、供给、政策三重逻辑共振的结果。需求端AI算力、高端存储、功率半导体持续扩容,打开长期增长空间;供给端行业长期资本开支保守,产能扩张速度滞后于需求增长;政策端国产替代政策持续加码,行业红利持续释放。在三重逻辑支撑下,硅片赛道确定性极强,是震荡行情下的优质细分主线。
中信证券:下半年海内外硅片价格或将持续上行
2026年二季度是硅片涨价周期的正式起点,下半年海内外硅片价格或将持续上行。其中重掺硅片、海外轻掺硅片紧缺格局明确,国内轻掺硅片将受益供需溢出效应同步涨价,未来两年行业整体将处于供不应求状态,涨价周期有望延续2-3年。随着价格传导落地、产能稳步释放,国内硅片企业将迎来明确业绩拐点,行业整体盈利水平将持续修复。
财通证券:国内硅片企业有望充分受益
当前全球12英寸硅片行业呈现寡头垄断格局,全球市场前五厂商均为海外老牌企业,国内硅片自给缺口显著。在行业量价齐升、国产替代加速推进的双重红利加持下,国内硅片企业有望充分受益。
国盛证券:硅片产能匹配需求迫切
全球半导体产业已进入“后摩尔时代”,2nm制程量产加速与GAA架构广泛应用,对硅片单晶品质、缺陷密度、几何精度等指标提出了更高的技术要求;叠加下游晶圆厂扩产等因素,硅片产能匹配需求迫切。国内龙头凭借深厚技术积淀与前瞻性产能布局,已突破核心技术门槛,构建起全尺寸产品矩阵与稳定客户生态,有望进一步扩大市场份额,释放业绩弹性。建议重点布局已实现高端硅片技术突破、具备规模化产能且深度绑定全球头部晶圆厂的国内龙头企业。
兴业证券:新材料行业景气度于2025年筑底回升
新材料行业景气度于2025年筑底回升,2026年一季度显著修复,总体复苏、结构分化预计贯穿全年。随着资本开支强度持续回落,上一轮产能投放潮步入尾声,行业景气度于2025年确立底部拐点并呈现修复态势;2026年一季度,产品价格延续升势,行业营收增幅扩大,利润率显著改善,但需求侧的增长分化也导致细分板块呈现出显著差异。展望下半年,预计“总体修复、结构分化”的趋势将延续。
中泰证券:重点关注半导体及AI产业链核心标的
AI需求的扩张仍是不变的主线,OpenRouter平台每周token使用量较年初增长6.2倍,算力采购动能并未出现实质减弱。情绪修复后,科技还是主导市场的主线,重点关注半导体及AI产业链核心标的。
本文由 重庆EC Markets外汇集团新闻网站 编辑部整理发布,首发于「 加密货币」栏目,欢迎转载分享。
下一篇:黄金4341靠近在多!原油看多


